
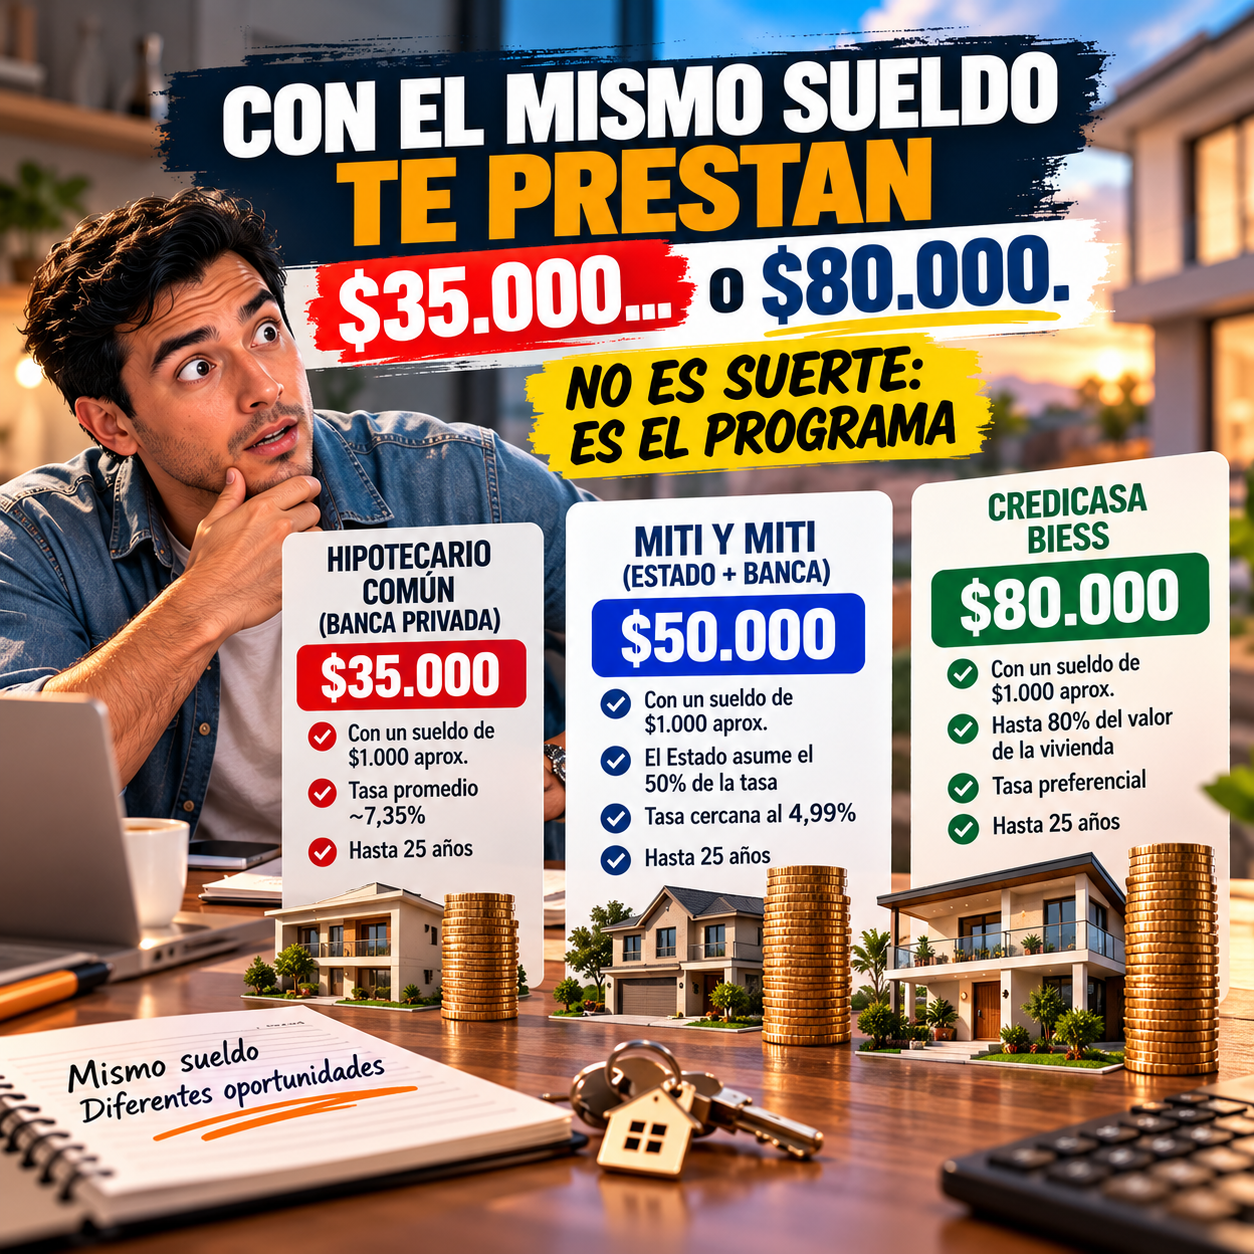
Con el mismo sueldo te prestan $35.000… o $80.000. No es suerte: es el programa
Imagina a tres amigos. Los tres ganan $1.000 al mes, los tres quieren casa y los tres van al banco el mismo día. Uno sale con un préstamo de $35.000. Otro con $50.000. Y el tercero con $80.000.
No es brujería ni que el tercero tenga un primo en el banco. Es que cada uno eligió un programa distinto. Ese cálculo lo hizo un analista consultado por Diario Expreso: con un sueldo de $1.000, un hipotecario común al 9% presta cerca de $35.000; el Miti Miti, unos $50.000; y el Credicasa del Biess, hasta $80.000 (Expreso).
Si estás pensando en comprar casa, este es el artículo que debes leer antes de enamorarte de una.
Endeudarse nunca había sido tan barato
En junio de 2026, la tasa promedio de los préstamos de vivienda en los bancos privados bajó a 7,35%, la más baja de la historia del país para hipotecarios (Primicias). Y los programas del Gobierno bajan aún más la tasa para ciertos compradores.
La regla es sencilla: mientras más baja la tasa, más baja la cuota, y más gente califica.
Crédito hipotecario en Ecuador: los tres caminos, frente a frente
| Programa | Tasa | Quién puede | Qué casa aplica |
|---|---|---|---|
| Hipotecario de banca privada | 7,35% promedio (jun 2026) | Cualquier persona que califique | Nueva o usada, sin tope de precio fijo |
| Tu Casa Miti Miti | 4,99% | Quien compra su primera vivienda | Nueva, de un proyecto calificado VIS o VIP |
| Credicasa (Biess) | 2,99% | Afiliados con 36 aportaciones y jubilados del IESS | Nueva, de primer uso, hasta $71.504,70 |
Miti Miti. El Estado paga la mitad de la tasa de interés y tú la otra mitad (El Diario). Es solo para tu primera vivienda, y la casa debe ser de primer uso con calificación VIS o VIP (Expreso). En 2026 se pueden comprar viviendas de hasta USD 110.378 con esta tasa (Primicias).
Credicasa. El Biess presta hasta $65.000 para viviendas de hasta $71.504,70, con plazos de hasta 30 años (Vistazo). La vivienda debe ser de primer uso, sin fines comerciales ni de arriendo (Expreso).
Banca privada. Tasa más alta, pero sin las restricciones de los programas: financia casas nuevas y usadas, en el sector que tú elijas.
La letra pequeña que nadie te cuenta
Aquí viene el giro de la telenovela. Los dos programas con tasa más baja financian casas nuevas, de proyectos calificados. ¿Qué significa en la práctica?
- Tu opción estará entre los proyectos aprobados, que muchas veces quedan en zonas en desarrollo.
- Si la casa está en planos, tendrás que esperar la entrega.
- Si lo que quieres es una casa en Urdesa, Kennedy Norte, Alborada o Los Ceibos, con años de plusvalía, colegios cerca y vecinos que ya se saben tu nombre, es muy probable que esa casa sea usada.
No hay una respuesta correcta para todos. Una tasa más baja en una zona que no te gusta puede salir más cara en tiempo, tráfico y calidad de vida. Y una tasa algo más alta en el barrio que quieres puede ser la mejor inversión de tu vida.
Cómo aumentar lo que te prestan (sin ganar más)
- Limpia tu historial. Tarjetas al día, cero atrasos. El banco mira tu pasado antes que tu futuro.
- Baja tus deudas antes de aplicar. La cuota de ese carro reduce lo que te prestan para la casa.
- Suma ingresos con tu pareja. Muchas entidades permiten aplicar en conjunto.
- Precalifica antes de buscar. Saber tu monto te evita enamorarte de una casa que no puedes pagar. (Lo hemos visto. Duele.)
- Ahorra para la entrada. Mientras más pones, menos pides y menor es la cuota.
El paso que casi todos se saltan
La mayoría busca primero la casa y después el crédito. Al revés es mucho mejor: primero sabes cuánto te prestan y por qué programa, y después buscas casas que calcen.
En InmoAdvisors tenemos un departamento de Crédito que hace exactamente eso: revisa tu perfil, te dice qué camino te conviene y te acompaña con la entidad financiera hasta la firma. Si además te interesa una vivienda usada en Guayaquil o Vía Samborondón, te mostramos opciones que ya pasaron nuestra revisión legal. Escríbenos.
¿Quieres saber si además calificas para el bono de vivienda de hasta $10.000? Lo explicamos en Bono Yapa pa tu casa: la letra pequeña.
Fuentes:
Expreso, boom inmobiliario ·
Primicias, tasas junio 2026 ·
El Diario, Miti Miti ·
Expreso, requisitos Miti Miti ·
Primicias, VIP ·
Vistazo, Credicasa ·
Expreso, requisitos Credicasa
CEO & Founder de InmoAdvisors®